Publié le 27 août 2026
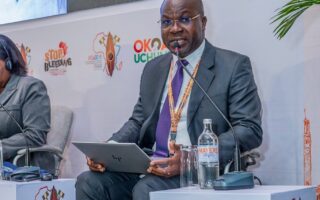
Les expériences du Sénégal, de l’Ouganda et du Kenya ont permis d’examiner les différents enjeux liés à la dette intérieure en Afrique, entre financement en monnaie locale, transparence des engagements publics, coût des emprunts et contrôle parlementaire. Ces questions ont été abordées le jeudi 27 août 2026, à Nairobi lors d’un panel de la 6ᵉ Conférence africaine sur la dette et le développement (AfCoDD VI), consacré au renforcement de la gouvernance de la dette intérieure et des marchés financiers africains.
Le panel avait pour thème : « De la gestion de la dette à la justice en matière de dette : tirer parti de l’intelligence artificielle pour faire progresser la position commune de l’Afrique sur la dette ».
Docteur en sciences économiques, spécialiste de la dette publique et chercheur au LAREM, Ndongo Mané Kébé a présenté les approches du Fonds monétaire international (FMI) et de la Banque mondiale en matière de dette intérieure. Selon lui, ces institutions ne prescrivent pas une méthode unique aux États, mais influencent les pratiques à travers leurs cadres d’analyse, leurs normes, leurs outils et leur assistance technique.
« Le FMI et la Banque mondiale structurent les pratiques d’endettement intérieur moins par une prescription unique que par la diffusion de cadres d’analyse, de normes, d’outils et d’incitations », a-t-il expliqué.
Le chercheur a également insisté sur la nécessité pour les États de regarder au-delà du niveau global de leur dette. « L’attention se déplace du ratio dette/PIB vers la composition, le profil, les institutions et les risques », a-t-il indiqué.
Pour lui, le développement des marchés en monnaie locale peut réduire l’exposition des États au risque de change, mais ne constitue pas une réponse suffisante à lui seul. « La monnaie locale réduit le risque de change direct ; elle ne supprime pas le risque de dette », a-t-il rappelé.
Il a ainsi appelé à renforcer les marchés primaire et secondaire, diversifier les investisseurs et améliorer la transparence de la gestion de la dette.
L’expérience de l’Ouganda a été présentée par la Directrice exécutive du Southern and Eastern African Trade Information and Negotiations Institute (SEATINI), Jane Nalunga.
Elle a attiré l’attention sur les engagements de l’État qui peuvent rester en dehors des statistiques officielles de la dette.
Selon elle, certains financements ou obligations envers des fournisseurs et d’autres acteurs ont été traités différemment de la dette publique. L’intervention du FMI a notamment conduit à demander leur intégration dans les comptes de la dette.
« Le défi, ici, c’est que nous n’avons pas une image claire », a-t-elle déclaré.
Pour Jane Nalunga, les arriérés de paiement de l’État ne concernent pas uniquement les finances publiques. Ils peuvent également affecter les entreprises qui fournissent des biens et services au gouvernement.
« Si vous fournissez au gouvernement et qu’il prend cinq ans sans payer, que se passe-t-il pour votre entreprise ? Que se passe-t-il pour l’économie ? », a-t-elle interrogé.
Elle a plaidé pour une définition plus large de la dette intérieure, intégrant notamment certains engagements et garanties de l’État. Elle a également demandé un renforcement du rôle des parlementaires dans la gouvernance de la dette.
« Les parlementaires doivent avoir les pouvoirs pour pouvoir gouverner contre la dette », a-t-elle soutenu.
Jane Nalunga a enfin appelé à élargir la base des investisseurs au-delà des banques commerciales, en intégrant davantage les fonds de pension et d’autres investisseurs institutionnels.
Au Kenya, l’Analyste de recherche à l’Institute of Public Finance, Charles Gicho, a présenté l’évolution de la dette intérieure et ses effets sur les finances publiques.
Selon lui, le recours au marché domestique permet au Kenya de limiter son exposition au risque de change. Mais cette stratégie comporte d’autres risques, notamment en matière de taux d’intérêt et de refinancement.
Il a expliqué que les emprunts domestiques peuvent coûter davantage que certains financements extérieurs concessionnels. La question des maturités courtes constitue également un enjeu, car elle oblige l’État à refinancer régulièrement une partie de ses engagements. « Il y a déjà un risque pour le service de la dette », a-t-il expliqué.
Charles Gicho a également insisté sur la nécessité de diversifier les investisseurs afin d’éviter une trop forte concentration de la dette publique auprès des banques commerciales.
« Nous ne voulons pas qu’il s’agisse seulement de banques commerciales », a-t-il souhaité.
Pour lui, la soutenabilité de la dette intérieure dépend aussi de la capacité du gouvernement à atteindre ses objectifs de recettes et à contenir les déficits budgétaires. Il a enfin relevé la nécessité d’un meilleur contrôle des décisions d’emprunt et d’une plus grande transparence.
« La question est donc qui va les tenir responsables pour ces différences ? », a-t-il demandé, en évoquant les écarts entre les objectifs d’emprunt annoncés et les montants effectivement mobilisés.
Les interventions sur le Sénégal, l’Ouganda et le Kenya ont ainsi fait ressortir des problématiques différentes autour d’une même problématique. Celle de développer le financement domestique sans accroître les vulnérabilités financières des États.
Pour Ndongo Mané Kébé, l’objectif ne doit pas être d’augmenter indéfiniment le recours à la dette intérieure, mais de construire une capacité de financement adaptée aux économies africaines. « L’Afrique a besoin de capacité de financement en monnaie locale dans une enveloppe soutenable, pas d’une hausse indiscriminée », a-t-il résumé.
L’AfCoDD VI, organisée par l’African Forum and Network on Debt and Development (AFRODAD), se poursuit jusqu’au 28 août 2026.
Marina Kouakou
Depuis Nairobi